根据盖世汽车研究院数据,2026年1-9月,国内乘用车ADAS市场持续发展,随着智能驾驶功能加速向更多车型和价格区间渗透,产业链各细分领域的配套规模不断扩大。从行车ADAS、自动泊车APA,到前视摄像头、激光雷达、高精地图及高精定位,多个核心环节已形成较为完整的供应商体系。市场竞争也呈现出多元化特征:博世、电装、采埃孚等传统国际Tier 1持续保持市场份额,比亚迪、华为、德赛西威、福瑞泰克等本土企业加快提升配套能力,整车企业自研及自有体系配套也逐渐成为重要力量。
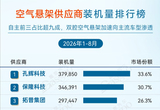
空气悬架供应商装机量排行榜
孔辉科技,2026年1-9月,国内乘用车市场空气悬架装机量415,890套,市场份额32.1%。
保隆科技,2026年1-9月,国内乘用车市场空气悬架装机量410,217套,市场份额31.7%。
拓普集团,2026年1-9月,国内乘用车市场空气悬架装机量335,777套,市场份额25.9%。
威巴克,2026年1-9月,国内乘用车市场空气悬架装机量41,471套,市场份额3.2%。
戈尔德,2026年1-9月,国内乘用车市场空气悬架装机量22,809套,市场份额1.8%。
其他,2026年1-9月,国内乘用车市场空气悬架装机量68,942套,市场份额5.3%。
2026年1-9月,国内乘用车空气悬架市场呈现出明显的头部集中格局。孔辉科技以415,890套的装机量、32.1%的市场份额位居第一,保隆科技紧随其后,装机量为410,217套,市场份额为31.7%,两者仅相差5,673套,竞争十分接近。拓普集团以335,777套、25.9%的份额排名第三。前三家供应商合计占据89.7%的市场份额,形成较为稳固的头部竞争梯队。
从竞争格局来看,空气悬架市场已形成孔辉科技、保隆科技与拓普集团三家国内供应商主导的局面,三者合计市场份额接近九成。相比之下,威巴克和戈尔德分别以3.2%和1.8%的份额位列第四、第五,市场规模与头部企业存在明显差距。随着空气悬架在乘用车市场的应用持续拓展,供应商之间的竞争也将进一步聚焦于成本控制、产品性能、系统集成能力及主机厂项目配套能力。
激光雷达供应商装机量排行榜
禾赛科技,2026 年 1-9 月,国内乘用车市场激光雷达装机量 1,276,913 颗,市场份额 33.5%。
华为技术,2026 年 1-9 月,国内乘用车市场激光雷达装机量 1,226,858 颗,市场份额 32.2%。
速腾聚创,2026 年 1-9 月,国内乘用车市场激光雷达装机量 575,250 颗,市场份额 15.1%。
图达通,2026 年 1-9 月,国内乘用车市场激光雷达装机量 575,161 颗,市场份额 15.1%。
其他,2026 年 1-9 月,国内乘用车市场激光雷达装机量 161,675 颗,市场份额 4.2%。
2026年1-9月,国内乘用车激光雷达市场呈现出禾赛科技与华为技术双强竞争的格局。禾赛科技以1,276,913颗的装机量、33.5%的市场份额位居第一,华为技术紧随其后,装机量为1,226,858颗,市场份额达32.2%,两者合计占据65.7%的市场份额,形成明显的领先梯队。不过,双方装机量仅相差50,055颗,市场竞争较为胶着。
第二梯队中,速腾聚创与图达通装机量几乎持平,分别以575,250颗和575,161颗位列第三、第四,市场份额均为15.1%。两家供应商合计市场份额达30.2%,与头部企业共同构成当前市场的主要竞争力量。整体来看,前四家供应商合计占据95.9%的市场份额,激光雷达市场集中度较高,竞争主要集中在头部供应商之间。
行车ADAS供应商装机量排行榜
比亚迪,2026年1-9月,国内乘用车市场行车ADAS装机量1,084,825套,市场份额10.7%。
博世,2026年1-9月,国内乘用车市场行车ADAS装机量906,936套,市场份额8.9%。
电装,2026年1-9月,国内乘用车市场行车ADAS装机量904,399套,市场份额8.9%。
采埃孚,2026年1-9月,国内乘用车市场行车ADAS装机量625,182套,市场份额6.1%。
福瑞泰克,2026年1-9月,国内乘用车市场行车ADAS装机量599,371套,市场份额5.9%。
华为技术,2026年1-9月,国内乘用车市场行车ADAS装机量564,316套,市场份额5.5%。
法雷奥,2026年1-9月,国内乘用车市场行车ADAS装机量425,703套,市场份额4.2%。
魔门塔,2026年1-9月,国内乘用车市场行车ADAS装机量407,428套,市场份额4.0%。
特斯拉,2026年1-9月,国内乘用车市场行车ADAS装机量380,873套,市场份额3.7%。
经纬恒润,2026年1-9月,国内乘用车市场行车ADAS装机量337,890套,市场份额3.3%。
2026年1-9月,国内乘用车行车ADAS市场呈现出整车企业自研与传统Tier 1供应商并行竞争的格局。比亚迪以1,084,825套的装机量、10.7%的市场份额位居第一,领先博世和电装约1.8个百分点。博世、电装分别以906,936套和904,399套位列第二、第三,两者装机量几乎持平。比亚迪跻身榜首,体现出整车企业在行车ADAS领域的自研及自主配套能力已具备较强的市场竞争力。
从供应商结构来看,传统国际Tier 1仍占据重要位置,博世、电装、采埃孚和法雷奥均进入前十;与此同时,福瑞泰克、华为技术、魔门塔和经纬恒润等中国供应商也已形成一定装机规模。其中,福瑞泰克以599,371套位列第五,华为技术以564,316套排名第六,展现出本土供应商在行车ADAS市场的竞争力。整体来看,市场参与者类型多元,竞争已不再局限于传统零部件供应商之间,整车企业自研体系与本土智能驾驶供应商正成为市场格局中的重要力量。
前视摄像头供应商装机量排行榜
舜宇智领,2026年1-9月,国内乘用车市场前视摄像头装机量1,071,779套,市场份额10.5%。
博世,2026年1-9月,国内乘用车市场前视摄像头装机量930,727套,市场份额9.1%。
电装,2026年1-9月,国内乘用车市场前视摄像头装机量895,946套,市场份额8.8%。
采埃孚,2026年1-9月,国内乘用车市场前视摄像头装机量636,032套,市场份额6.2%。
比亚迪半导体,2026年1-9月,国内乘用车市场前视摄像头装机量541,811套,市场份额5.3%。
欧菲车联,2026年1-9月,国内乘用车市场前视摄像头装机量505,820套,市场份额5.0%。
福瑞泰克,2026年1-9月,国内乘用车市场前视摄像头装机量484,907套,市场份额4.8%。
华锐捷,2026年1-9月,国内乘用车市场前视摄像头装机量464,923套,市场份额4.6%。
德赛西威,2026年1-9月,国内乘用车市场前视摄像头装机量423,428套,市场份额4.2%。
法雷奥,2026年1-9月,国内乘用车市场前视摄像头装机量418,611套,市场份额4.1%。
2026年1-9月,国内乘用车前视摄像头市场竞争较为分散,舜宇智领以1,071,779套的装机量、10.5%的市场份额位居第一,是榜单中唯一份额超过10%的供应商。博世和电装分别以930,727套和895,946套位列第二、第三,市场份额分别为9.1%和8.8%,与榜首的差距相对有限。前三家供应商合计占据28.4%的市场份额,尚未形成明显的垄断格局。
从供应商阵营来看,国际传统Tier 1与中国本土企业均占据重要位置。博世、 电装、采埃孚和法雷奥等国际供应商持续保持竞争力;与此同时,比亚迪半导体、欧菲车联、福瑞泰克、华锐捷和德赛西威等本土企业也进入前十,市场份额覆盖4.2%至5.3%。整体来看,前视摄像头市场参与者较为多元,本土供应商已具备一定的规模化配套能力,市场竞争正呈现国际供应商与本土企业并行发展的态势。
自动泊车APA供应商装机量排行榜
比亚迪,2026年1-9月,国内乘用车市场自动泊车APA装机量1,063,864套,市场份额17.2%。
博世,2026年1-9月,国内乘用车市场自动泊车APA装机量716,039套,市场份额11.6%。
华为技术,2026年1-9月,国内乘用车市场自动泊车APA装机量564,316套,市场份额9.1%。
零跑,2026年1-9月,国内乘用车市场自动泊车APA装机量464,923套,市场份额7.5%。
魔门塔,2026年1-9月,国内乘用车市场自动泊车APA装机量398,155套,市场份额6.4%。
蔚来,2026年1-9月,国内乘用车市场自动泊车APA装机量307,183套,市场份额5.0%。
理想,2026年1-9月,国内乘用车市场自动泊车APA装机量290,053套,市场份额4.7%。
小米,2026年1-9月,国内乘用车市场自动泊车APA装机量286,959套,市场份额4.6%。
法雷奥,2026年1-9月,国内乘用车市场自动泊车APA装机量267,986套,市场份额4.3%。
千里智驾,2026年1-9月,国内乘用车市场自动泊车APA装机量253,170套,市场份额4.1%。
2026年1-9月,国内乘用车自动泊车APA市场呈现出比亚迪领跑、多家供应商共同参与的竞争格局。比亚迪以1,063,864套的装机量、17.2%的市场份额位居第一,较第二名博世高出5.6个百分点,领先优势较为明显。博世以716,039套排名第二,华为技术以564,316套位列第三,三家供应商形成第一梯队。值得关注的是,榜单前十中,比亚迪、零跑、蔚来、理想和小米均为整车企业,整车厂自研及自有体系配套已成为APA市场的重要参与力量。
从市场竞争主体来看,APA供应链正呈现整车企业、传统零部件供应商与智能驾驶解决方案商多方竞争的特点。除比亚迪、博世和华为外,零跑、魔门塔、蔚来、理想、小米等企业也进入前十,覆盖不同技术与配套模式。其中,零跑以7.5%的份额排名第四,魔门塔以6.4%位列第五;蔚来、理想和小米的份额则集中在4.6%至5.0%之间,竞争较为接近。这一格局表明,自动泊车功能已不再只是传统零部件供应商的单一业务领域,整车企业与智能驾驶方案商正持续拓展市场影响力。