根据盖世汽车研究院数据,2026年1-8月,中国新能源汽车电气化核心零部件市场的竞争格局不断演变。动力电池、PACK、BMS、驱动电机、电机控制器及多合一电驱系统等关键零部件,不仅是整车电气化的核心组成部分,其装机量与市场份额变化也反映出各细分领域的竞争态势,以及整车企业自研配套与专业供应商协同发展的不同路径。从各领域表现来看,部分市场头部企业优势突出,部分市场则呈现多家供应商并行竞争的格局,行业竞争正逐步延伸至技术能力、系统集成与成本控制等多个维度。
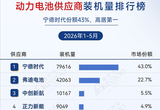
动力电池供应商装机量排行榜
宁德时代,2026年1-8月装机量144,241MWh,市场份额 41.7%。
弗迪电池,2026年1-8月装机量80,935MWh,市场份额23.4%。
中创新航,2026年1-8月装机量18,954MWh,市场份额5.5%。
国轩高科,2026年1-8月装机量18,181MWh,市场份额5.3%。
正力新能,2026年1-8月装机量16,024MWh,市场份额4.6%。
欣旺达,2026年1-8月装机量15,751MWh,市场份额4.5%。
LG 新能源,2026年1-8月装机量10,560MWh,市场份额3.1%。
吉曜通行,2026年1-8月装机量10,423MWh,市场份额3.0%。
蜂巢能源,2026年1-8月装机量10,041MWh,市场份额2.9%。
瑞浦兰钧,2026年1-8月装机量7,194MWh,市场份额2.1%。
2026年1-8月,国内动力电池市场呈现出头部供应商优势显著的格局。宁德时代以144,241MWh的装机量、41.7%的市场份额位居第一,弗迪电池以80,935MWh、23.4%的份额排名第二,两家合计占据65.1%的市场份额,形成明显的领先梯队。相比之下,中创新航和国轩高科分别以18,954MWh和18,181MWh位列第三、第四,市场份额为5.5%和5.3%,与前两名存在较大差距。正力新能、欣旺达紧随其后,装机量分别为16,024MWh和15,751MWh,市场份额分别为4.6%和4.5%。榜单前两名占据较大市场份额,第三至第十名则围绕中小规模份额展开竞争。
从第二梯队的竞争情况来看,中创新航、国轩高科、正力新能和欣旺达的装机量均处于1.5万至1.9万MWh区间,排名差距相对有限。与此同时,LG新能源以10,560MWh位列第七,吉曜通行和蜂巢能源分别以10,423MWh和10,041MWh排名第八、第九,三家企业装机量均在1万MWh左右。从整体分布来看,榜单中的中国企业占据多数席位,体现出本土供应商在动力电池市场中的重要地位。随着新能源汽车市场持续发展,供应商之间的竞争将继续围绕电池性能、成本控制、规模化交付及整车企业配套能力展开。
电池PACK供应商装机量排行榜
弗迪电池,2026年1-8月装机量1,622,015套,市场份额25.7%。
宁德时代,2026年1-8月装机量1,318,040套,市场份额20.9%。
吉曜通行,2026年1-8月装机量536,087套,市场份额8.5%。
凌骁能源,2026年1-8月装机量393,427套,市场份额6.2%。
特斯拉,2026年1-8月装机量316,639套,市场份额5.0%。
中创新航,2026年1-8月装机量275,765套,市场份额4.4%。
瑞浦兰钧,2026年1-8月装机量260,088套,市场份额4.1%。
长安汽车,2026年1-8月装机量235,892套,市场份额3.7%。
国轩高科,2026年1-8月装机量209,182套,市场份额3.3%。
蜂巢能源,2026年1-8月装机量203,993套,市场份额3.2%。
2026年1-8月,国内乘用车市场动力电池PACK供应商竞争呈现出头部集中、梯队分化的特点。弗迪电池以1,622,015套的装机量、25.7%的市场份额位居第一,宁德时代以1,318,040套、20.9%的份额排名第二,两家合计占据46.6%的市场份额,形成领先梯队。吉曜通行以536,087套位列第三,市场份额为8.5%,与前两名存在明显差距。凌骁能源以393,427套排名第四,市场份额为6.2%;特斯拉以316,639套位列第五,市场份额为5.0%。整体来看,前两名优势突出,第三名之后的供应商尚未形成与之相当的规模。
从后续排名来看,BMS市场呈现多家供应商参与竞争的格局。中创新航和瑞浦兰钧分别以275,765套和260,088套位列第六、第七,市场份额分别为4.4%和4.1%;长安汽车、国轩高科和蜂巢能源则分列第八至第十,装机量分别为235,892套、209,182套和203,993套,市场份额均在3%左右。值得注意的是,弗迪电池、宁德时代、中创新航、瑞浦兰钧、国轩高科和蜂巢能源均涉足动力电池及相关系统领域,体现出电池产业链企业在配套市场中的重要地位。
BMS供应商装机量排行榜
弗迪电池,2026年1-8月装机量1,622,631套,市场份额25.7%。
宁德时代,2026年1-8月装机量1,377,074套,市场份额21.8%。
力高科技,2026年1-8月装机量582,587套,市场份额9.2%。
联合电子,2026年1-8月装机量444,362套,市场份额7.0%。
凌骁能源,2026年1-8月装机量393,427套,市场份额6.2%。
特斯拉,2026年1-8月装机量316,639套,市场份额5.0%。
吉曜通行,2026年1-8月装机量256,433套,市场份额4.1%。
上汽捷能,2026年1-8月装机量253,174套,市场份额4.0%。
章鱼博士,2026年1-8月装机量171,698套,市场份额2.7%。
金脉电子,2026年1-8月装机量159,938套,市场份额2.5%。
2026年1-8月,国内乘用车市场BMS供应商竞争呈现出明显的头部集中趋势。弗迪电池以1,622,631套的装机量、25.7%的市场份额位居第一,宁德时代以1,377,074套、21.8%的份额排名第二,两家合计占据47.5%的市场份额。力高科技以582,587套位列第三,市场份额为9.2%,与前两名存在较大差距。整体来看,弗迪电池和宁德时代构成第一梯队,第三名之后的供应商装机规模明显下降。
从排名分布来看,第三至第八名的市场份额介于4.0%至9.2%之间,竞争相对接近。其榜单既包括弗迪电池、宁德时代等动力电池企业,也涵盖联合电子、力高科技等汽车电子相关供应商,以及特斯拉、上汽捷能等与整车业务关联较深的企业,反映出BMS市场参与主体的多元化。随着电池系统对安全管理、能耗优化和整车协同的要求不断提高,供应商的技术能力与整车项目配套水平将持续影响市场竞争。
驱动电机供应商装机量排行榜
弗迪动力,2026年1-8月装机量1,574,032套,市场份额20.5%。
星驱科技,2026年1-8月装机量580,806套,市场份额7.5%。
蔚来动力科技,2026年1-8月装机量446,707套,市场份额5.8%。
汇川联合动力,2026年1-8月装机量446,135套,市场份额5.8%。
华为数字能源,2026年1-8月装机量435,764套,市场份额5.7%。
凌昇动力,2026年1-8月装机量385,769套,市场份额5.0%。
特斯拉,2026年1-8月装机量378,191套,市场份额4.9%。
蜂巢易创,2026年1-8月装机量324,602套,市场份额4.2%。
智新科技,2026年1-8月装机量263,865套,市场份额3.4%。
格雷博,2026年1-8月装机量240,977套,市场份额3.1%。
2026年1-8月,国内乘用车市场驱动电机供应商呈现出头部领先、其余厂商竞争相对分散的格局。弗迪动力以1,574,032套的装机量、20.5%的市场份额位居第一,领先第二名星驱科技超过99万套,优势显著。星驱科技以580,806套、7.5%的份额排名第二,蔚来动力科技和汇川联合动力分别以446,707套和446,135套位列第三、第四,两者装机量仅相差572套,竞争十分接近。整体来看,弗迪动力形成了较为明显的领先优势,而第二至第五名之间的差距相对有限。
从供应商构成来看,榜单既包括弗迪动力等与整车企业联系紧密的供应商,也有汇川联合动力、华为数字能源等电驱系统及零部件企业,体现出驱动电机市场多元化的竞争特点。其中,汇川联合动力与蔚来动力科技装机量接近,华为数字能源也以超过43万套的装机量跻身前五。随着新能源汽车电驱系统向高效率、高集成度和低成本方向发展,供应商的技术研发、系统集成及规模化配套能力将持续影响市场竞争格局。
多合一主驱系统(纯电)供应商装机量排行榜
弗迪动力,2026年1-8月装机量709,936套,市场份额17.8%。
凌昇动力,2026年1-8月装机量327,671套,市场份额8.2%。
特斯拉,2026年1-8月装机量316,639套,市场份额8.0%。
汇川联合动力,2026年1-8月装机量279,032套,市场份额7.0%。
蔚来动力科技,2026年1-8月装机量269,559套,市场份额6.8%。
格雷博,2026年1-8月装机量240,977套,市场份额6.1%。
中车时代电气,2026年1-8月装机量180,143套,市场份额4.5%。
理想驱动,2026年1-8月装机量164,100套,市场份额4.1%。
星驱科技,2026年1-8月装机量148,516套,市场份额3.7%。
深蓝汽车,2026年1-8月装机量144,317套,市场份额3.6%。
2026年1-8月,纯电多合一主驱系统市场呈现头部领先、第二梯队竞争胶着的格局。弗迪动力以709,936套的装机量、17.8%的市场份额位居第一,领先第二名凌昇动力超过38万套,优势较为明显。凌昇动力与特斯拉分别以8.2%和8.0%的市场份额位列第二、第三,装机量相差仅11,032套。汇川联合动力和蔚来动力科技紧随其后,市场份额分别为7.0%和6.8%,进一步拉近了第二至第五名之间的竞争距离。整体来看,除弗迪动力外,其他头部供应商的份额差距相对有限,排名竞争较为激烈。
具体而言,排名第六的格雷博市场份额为6.1%,中车时代电气、理想驱动、星驱科技和深蓝汽车则分列第七至第十,份额在3.6%至4.5%之间。随着多合一电驱系统进一步集成电机、电控等核心部件,供应商之间的竞争将不仅取决于装机规模,也将涉及系统集成能力、能效表现、成本控制及与整车平台的协同开发能力。