电机控制器供应商装机量排行榜
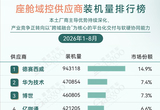
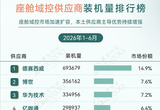
弗迪动力,2026年1-8月装机量1,596,183套,市场份额20.7%。
汇川联合动力,2026年1-8月装机量614,294套,市场份额8.0%。
星驱科技,2026年1-8月装机量514,283套,市场份额6.7%。
华为数字能源,2026年1-8月装机量495,788套,市场份额6.4%。
蔚来动力科技,2026年1-8月装机量446,707套,市场份额5.8%。
特斯拉,2026年1-8月装机量378,191套,市场份额4.9%。
理想驱动,2026年1-8月装机量302,918套,市场份额3.9%。
青山工业,2026年1-8月装机量249,838套,市场份额3.2%。
格雷博,2026年1-8月装机量238,238套,市场份额3.1%。
中车时代电气,2026年1-8月装机量221,488套,市场份额2.9%。
2026年1-8月,国内乘用车市场电机控制器供应商呈现出头部领先、其余厂商多元竞争的格局。弗迪动力以1,596,183套的装机量、20.7%的市场份额排名第一,领先第二名汇川联合动力近100万套,优势显著。汇川联合动力以614,294套、8.0%的份额位居第二,星驱科技和华为数字能源分别以514,283套和495,788套排名第三、第四,市场份额分别为6.7%和6.4%,两者差距不足2万套。蔚来动力科技以446,707套位列第五,市场份额为5.8%。整体来看,弗迪动力处于明显的领先位置,第二至第五名则形成相对接近的竞争梯队。
从供应商布局来看,整车企业自研配套与专业供应商共同参与市场竞争。特斯拉以378,191套位列第六,理想驱动以302,918套排名第七;青山工业、格雷博和中车时代电气则分列第八至第十,市场份额均在3%左右。 头部企业已建立一定的装机规模优势,但第二梯队尚未形成明显的份额断层,供应商与整车企业之间的合作也逐步向系统级开发延伸,既考验产品集成能力,也对前期研发协同和量产交付提出了更高要求。
三合一主驱系统(纯电)供应商装机量排行榜
特斯拉,2026年1-8月装机量316,639套,市场份额13.4%。
汇川联合动力,2026年1-8月装机量262,574套,市场份额11.1%。
蔚来动力科技,2026年1-8月装机量228,378套,市场份额9.7%。
理想驱动,2026年1-8月装机量163,071套,市场份额6.9%。
弗迪动力,2026年1-8月装机量141,514套,市场份额6.0%。
青山工业,2026年1-8月装机量103,050套,市场份额4.4%。
星驱科技,2026年1-8月装机量101,971套,市场份额4.3%。
凌昇动力,2026年1-8月装机量101,551套,市场份额4.3%。
北汽新能源,2026年1-8月装机量101,383套,市场份额4.3%。
智新科技,2026年1-8月装机量87,722套,市场份额3.7%。
2026年1-8月,纯电三合一主驱系统市场的头部竞争较为集中,特斯拉以316,639套的装机量、13.4%的市场份额排名第一,汇川联合动力和蔚来动力科技分别以11.1%和9.7%的份额位列第二、第三。前三名市场份额合计达到34.2%,形成相对突出的领先梯队。理想驱动和弗迪动力分列第四、第五,份额分别为6.9%和6.0%,与前三名存在一定差距。相比之下,榜单前五名之后的竞争更加接近,青山工业、星驱科技、凌昇动力和北汽新能源的装机量均在10万套左右,市场份额集中在4.3%至4.4%,排名差距很小。
从供应商分布来看,三合一主驱系统市场呈现出多种配套模式并存的特点。特斯拉凭借自身整车体系位居榜首,汇川联合动力等专业供应商也占据重要位置;蔚来动力科技、理想驱动、弗迪动力、星驱科技和北汽新能源等则体现出整车企业相关供应体系的参与。值得注意的是,榜单第六至第九名的装机量差距仅1,667套,竞争十分胶着,说明中游供应商的市场位置尚不稳固。随着不同车企在电驱系统架构和配套策略上的选择持续分化,供应商能否进入更多车型平台、维持稳定的项目供货,将直接影响其后续装机规模与排名表现。
高集成主驱系统(纯电)供应商装机量排行榜
弗迪动力,2026年1-8月装机量568,422套,市场份额35.2%。
格雷博,2026年1-8月装机量237,201套,市场份额14.7%。
凌昇动力,2026年1-8月装机量226,120套,市场份额14.0%。
中车时代电气,2026年1-8月装机量134,630套,市场份额8.3%。
深蓝汽车,2026年1-8月装机量115,917套,市场份额7.2%。
星驱科技,2026年1-8月装机量46,545套,市场份额2.9%。
蔚来动力科技,2026年1-8月装机量41,181套,市场份额2.6%。
华为数字能源,2026年1-8月装机量38,452套,市场份额2.4%。
青山工业,2026年1-8月装机量31,825套,市场份额2.0%。
智新科技,2026年1-8月装机量18,565套,市场份额1.2%。
2026年1-8月,纯电高集成主驱系统市场的头部集中度较高,弗迪动力以568,422套的装机量、35.2%的市场份额稳居第一,份额超过第二名格雷博的两倍。格雷博和凌昇动力分别以14.7%和14.0%的份额位列第二、第三,两者装机量仅相差11,081套,竞争较为接近。前三名市场份额合计达到63.9%,构成该细分市场的主要供应力量。中车时代电气和深蓝汽车分列第四、第五,份额分别为8.3%和7.2%;从第六名开始,各供应商份额均低于3%,与前五名形成较为明显的梯队差异。
从排名分布来看,高集成主驱系统的供应商格局呈现出头部突出、中后段相对分散的特点。星驱科技、蔚来动力科技、华为数字能源、青山工业和智新科技的市场份额均在3%以下,表明当前装机量更多集中于少数供应商。高集成方案对电驱系统的集成设计与整车适配提出了更高要求,供应商能否将技术方案转化为稳定的车型项目,并持续扩大配套规模,将影响其在这一细分市场中的后续表现。
功率模块供应商装机量排行榜
比亚迪半导体,2026年1-8月装机量1,516,747套,市场份额19.7%。
英飞凌,2026年1-8月装机量802,168套,市场份额10.4%。
中车时代半导体,2026年1-8月装机量786,901套,市场份额10.2%。
士兰微,2026年1-8月装机量585,932套,市场份额7.6%。
臻驱科技,2026年1-8月装机量425,578套,市场份额5.5%。
意法半导体,2026年1-8月装机量418,647套,市场份额5.4%。
芯联集成,2026年1-8月装机量404,854套,市场份额5.3%。
斯达半导体,2026年1-8月装机量383,143套,市场份额5.0%。
联合电子,2026年1-8月装机量355,628套,市场份额4.6%。
思科半导体,2026年1-8月装机量244,867套,市场份额3.2%。
2026年1-8月,功率模块市场由比亚迪半导体领跑,其装机量达到1,516,747套,市场份额为19.7%,明显高于其他供应商。英飞凌和中车时代半导体分别以10.4%和10.2%的份额位列第二、第三,装机量仅相差15,267套,竞争十分接近。士兰微以7.6%的份额排名第四,与前三名形成一定差距。第五至第九名的份额则集中在4.6%至5.5%之间,臻驱科技、意法半导体、芯联集成、斯达半导体和联合电子之间的差距较小,显示出中游市场竞争较为激烈。
从供应商构成来看,功率模块市场既有比亚迪半导体、中车时代半导体、士兰微、芯联集成和斯达半导体等国内厂商,也有英飞凌、意法半导体等国际半导体企业,呈现国内外供应商同台竞争的局面。功率模块直接关系到电驱系统的功率转换与运行表现,其供应商竞争不仅受到整车配套规模影响,也与芯片技术路线、产品可靠性及车规级量产能力密切相关。
IGBT功率模块供应商装机量排行榜
比亚迪半导体,2026年1-8月装机量1,115,005套,市场份额25.9%。
中车时代半导体,2026年1-8月装机量755,997套,市场份额17.6%。
士兰微,2026年1-8月装机量459,568套,市场份额10.7%。
英飞凌,2026年1-8月装机量380,821套,市场份额8.8%。
斯达半导体,2026年1-8月装机量290,058套,市场份额6.7%。
臻驱科技,2026年1-8月装机量284,951套,市场份额6.6%。
芯联集成,2026年1-8月装机量159,160套,市场份额3.7%。
联合电子,2026年1-8月装机量146,823套,市场份额3.4%。
意法半导体,2026年1-8月装机量111,762套,市场份额2.6%。
博格华纳,2026年1-8月装机量79,375套,市场份额1.8%。
2026年1-8月,IGBT功率模块市场的头部效应较为突出,比亚迪半导体以1,115,005套的装机量、25.9%的市场份额排名第一;中车时代半导体以755,997套、17.6%的份额位居第二。两家企业合计占据43.5%的市场份额,领先优势明显。士兰微以10.7%的份额排名第三,英飞凌以8.8%位列第四,二者与前两名存在一定差距。整体而言,头部两家企业占据较大份额,第三至第六名则形成相对紧凑的竞争梯队。
与整体功率模块榜单相比,IGBT细分市场的份额分布更集中于比亚迪半导体和中车时代半导体,国内厂商在前列占据多个席位。英飞凌、意法半导体和博格华纳等国际企业也在榜单中保持配套份额,反映出国内外供应商在车规级功率器件领域持续参与竞争。随着新能源汽车电驱系统对功率转换效率、可靠性及成本的要求不断提高,IGBT仍是重要的技术路线之一。不同供应商的竞争表现,既取决于产品性能与质量稳定性,也与其客户配套基础、产能保障和规模化交付能力密切相关。
SiC功率模块供应商装机量排行榜
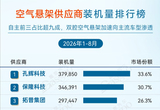
英飞凌,2026年1-8月装机量446,075套,市场份额14.6%。
比亚迪半导体,2026年1-8月装机量401,742套,市场份额13.2%。
意法半导体,2026年1-8月装机量306,189套,市场份额10.0%。
芯联集成,2026年1-8月装机量293,312套,市场份额9.6%。
思科半导体,2026年1-8月装机量244,867套,市场份额8.0%。
联合电子,2026年1-8月装机量208,805套,市场份额6.8%。
晶能微,2026年1-8月装机量190,980套,市场份额6.3%。
安森美,2026年1-8月装机量151,688套,市场份额5.0%。
臻驱科技,2026年1-8月装机量140,628套,市场份额4.6%。
士兰微,2026年1-8月装机量126,207套,市场份额4.1%。
2026年1-8月,SiC功率模块市场的供应商排名较为分散,尚未出现明显拉开差距的领先者。英飞凌以446,075套的装机量、14.6%的市场份额位居第一,比亚迪半导体以13.2%的份额紧随其后,两者相差44,333套。意法半导体和芯联集成分别以10.0%和9.6%的份额排名第三、第四,装机量差距仅12,877套。前四名份额均在9%以上,形成主要竞争梯队;第五至第七名的思科半导体、联合电子和晶能微份额则处于6.3%至8.0%之间,体现出市场竞争的多元化。
与IGBT功率模块市场相比,SiC功率模块榜单的头部份额相对分散,国际半导体厂商与国内企业均占据重要位置。英飞凌、意法半导体和安森美等国际厂商在榜单中保持竞争力,比亚迪半导体、芯联集成、思科半导体、晶能微、臻驱科技和士兰微等国内企业也进入前十,反映出SiC领域多元化的供应格局。
数据来源:盖世汽车研究院电气化配置数据库