据行业综合销量数据显示,2026年10月国内SUV市场累计零售销量94.8万辆,环比上涨3.5%,同比下降17%。同期,车质网受理车主针对SUV的有效投诉11,164宗,环比下降13.4%,同比上涨60.5%。去除投诉人自愿申请撤诉的信息后,2026年10月TOP30 SUV销量投诉量排名如下:
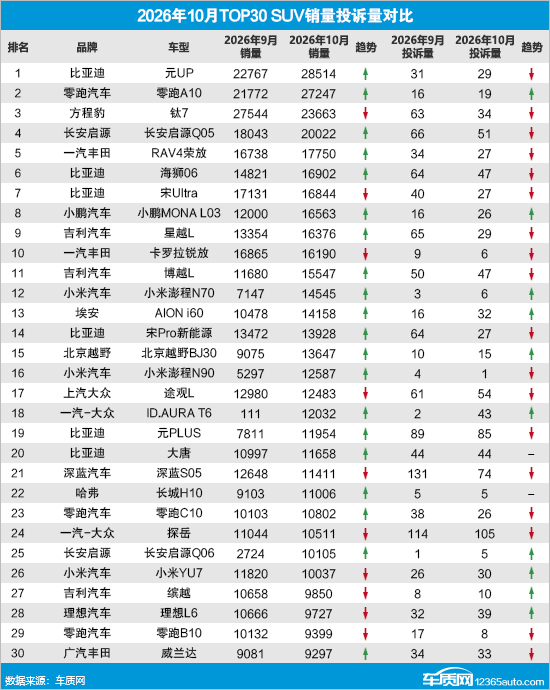
SUV市场环比持续升温 榜单迎来多张新面孔
10月,国内乘用车市场继续呈现“环比回暖、同比承压”的运行态势,SUV市场实现连续多月环比正增长,不过较去年同期仍有近两成的降幅。与大盘相比,榜单车型表现强势,合计销量已占SUV市场总销量近半数,可见头部车型对市场的拉动作用十分显著。
具体到榜单,有三分之二车型实现销量环比上行,且排名出现明显变动。其中,多款在9月上市的新品车型开始释放市场活力,一汽-大众ID.AURA T6单月售出12,032辆,成为榜单中涨幅最大的车型;长安启源Q06、小米澎程N90和小米澎程N70同样首次上榜便有着不错的表现,销量环比分别上涨271%、137.6%和103.5%。此外,北京越野BJ30和比亚迪元PLUS环比涨幅也均超过50%,双双重返万辆之上。
相比之下,共有10款车型出现销量环比下滑。其中,方程豹钛7环比下降14.1%,尽管仍以23,663辆守住榜单第3位,但领先身位明显缩小;小米YU7环比下降15.1%,是榜单中降幅最大的车型。此外,深蓝S05、理想L6和零跑B10环比降幅也均超过7%。
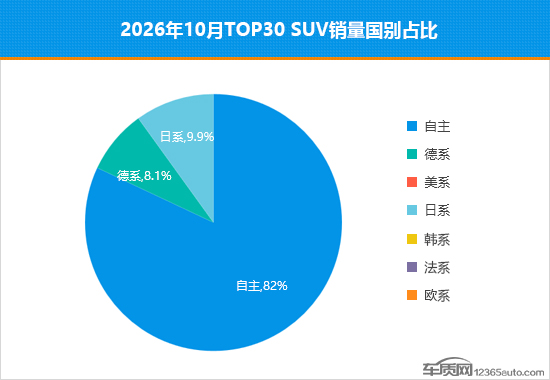
从销量国别占比来看,10月自主品牌占比进一步升至82%,较9月提升近11.3个百分点,占据绝对主导地位。德系品牌占比回升至8.1%,日系品牌占比较9月则出现小幅回落,降低了2.4个百分点。而随着特斯拉Model Y跌出榜单,美系车型本月无车上榜,同时韩系、法系及欧系品牌的市场表现也未见起色,依旧无缘榜单。
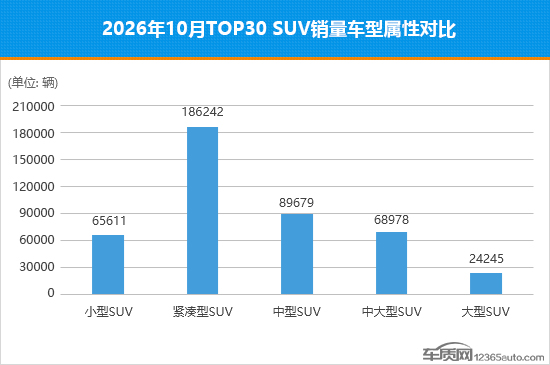
从销量车型属性对比来看,紧凑型SUV仍是榜单的中流砥柱,10月销量达到186,242辆,占比超过四成。此外,小型SUV和中大型SUV销量环比也都出现不同程度增长,较9月分别上涨18.9%和16.6%。相比之下,中型SUV表现不佳,销量环比下降了28.8%,大型SUV同样出现明显回落,销量环比降幅也达到了23.8%。
榜单车型投诉量普遍回落 质量问题仍是主体
从榜单车型投诉情况来看,10月SUV投诉量整体向好,有18款车型环比出现回落。其中,小米澎程N90投诉量从上市首月的4宗降至1宗,环比大幅下降75%;比亚迪宋Pro新能源、吉利星越L和零跑B10的投诉量环比降幅也超过了五成。此外,深蓝S05投诉量由131宗降至74宗,环比下降43.5%,相较前两个月持续上涨的投诉量出现明显退潮。
值得一提的是,多款新品车型伴随着销量的增长,投诉量也出现快速提升。如一汽-大众ID.AURA T6从9月的2宗上涨至43宗,长安启源Q06及小米澎程N70投诉量同样呈现倍数增长,短期口碑表现下滑明显。
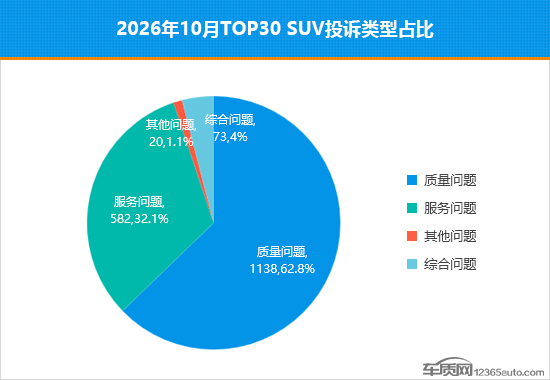
从投诉类型占比来看,质量问题依旧占据核心地位,投诉占比62.8%,较9月增长了1.8个百分点。服务问题投诉占比达32.1%,虽然较上月有所回落,但仍处于近年高位,“与宣传不符”“服务承诺不兑现”等问题点依旧集中。此外,综合问题和其他问题占比分别为4%和1.1%,微增1个百分点和0.1个百分点。
25款车型投诉销量比表现优于同级
根据车质网投诉销量比统计规则,车型的投诉量包括了当月全部有效投诉(含因投诉解决得当,投诉人自愿申请撤诉的信息)。据统计,10月SUV投诉销量比均值为万分之61.9,数值较9月的万分之91.3明显回落,整体投诉销量比表现出现大幅度优化。
具体到榜单,共有25款车型的投诉销量比数值低于10月SUV均值,环比减少了3款,同比增加了2款。其中,有17款车型较9月有所下降,多数为新能源车型。