通用汽车和特斯拉分别在10月20日和10月22日发布了2026年第三季度的财报,在本篇中,我们可以看到这两家极具代表性的美国公司目前的发展态势如何,以及他们在发展战略当中有怎样不同的侧重点。
尤其是,代表了传统车企和造车新势力的两家公司,在2026年能够给予中国车企怎样的启示?
关于两家的财报,我可以先说结论:
2026年第三季度,通用赢在当期经营质量,特斯拉则赢在未来增长曲线--更直白一点地讲:通用当前更会赚钱,特斯拉则更敢于把钱投向未来。
财报基本面对比
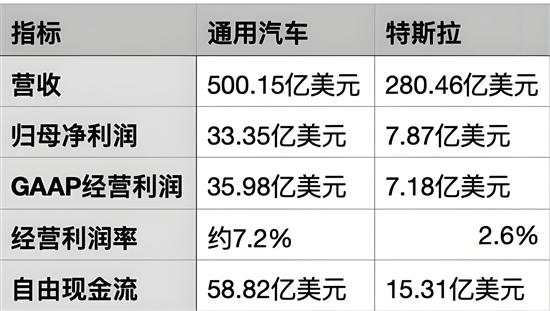
通用第三季度营收同比增长2.9%,调整后息税前利润41亿美元,同比增长近22%。 其GAAP经营利润约36亿美元、归母净利润33.35亿美元,调整后汽车业务自由现金流58.82亿美元。
特斯拉营收280.5亿美元,同比基本持平,但净利润却同比下降43%,降至约7.9亿美元。 经营利润同比下降56%至7.18亿美元,经营利润率为2.6%。
需要注意:通用披露的是“调整后汽车业务自由现金流”,特斯拉披露的是公司整体自由现金流,口径不完全一致,因此不能机械地拿来计算估值或倍数,但可以看出:
两者当前的现金创造能力不在一个量级。通用汽车当下的盈利能力依然要强得多。
通用汽车的优势
通用汽车展示的优势,表现在以下5个重点:
1、当期盈利能力明显更强
通用这一季最核心的优势并非营收规模,而是传统主业具备高质量的盈利能力。
北美市场调整后息税前利润率达到8.7%,同比提升2.5个百分点,重新回到通用8%-10%的目标区间。其背后的支撑因素很清晰:全尺寸皮卡、全尺寸SUV、高配车型占比提升,同时产品质量提升带来质保成本下降,另外,其销售激励也要低于行业平均水平。
这说明,通用的利润不是靠大幅降价换来的,而是靠更优秀的产品结构和成本控制做出来的。
这条路径放在中国市场,是不是看起来有那么点眼熟?很多中国车企今年在财务指标上的显著增长,也是基于这个基本盘。
2、皮卡和SUV基本盘足够硬
通用在美国全尺寸皮卡、全尺寸SUV和小型SUV市场均有望继续拿下年度销量冠军。众所周知,皮卡和全尺寸SUV是北美市场利润最为丰厚的细分领域,目前来看也是通用现金流最为稳定的来源。
所以通用的底层盈利逻辑很清晰:只要北美皮卡和SUV不大滑坡,通用的利润底盘就很难被撼动。
3、中国业务从拖累变成修复项
通用在中国市场已经连续八个季度实现盈利,新能源车销量占比则在第三季度超过60%。更重要的是,通用与上汽把合资合作延长20年至2047年,说明通用不是收缩中国业务,而是换了一种更务实的方式,延续和中国伙伴的合作。
现在通用中国的打法,显然已经不再是单纯追求规模,而是围绕别克至境、凯迪拉克插混和五菱新能源,重新聚焦能够盈利的细分市场。
4、软件业务采用更稳妥的变现路径
通用并没有把所有筹码都押在完全自动驾驶上,而是把Super Cruise嵌入高利润皮卡和SUV。明年,Super Cruise在通用皮卡阵容中的渗透率,预计将会提升至目前的4到5倍;安吉星和Super Cruise所在的软件与服务业务,则在今年预计为通用带来75亿美元递延收入。
这条路线并没有特斯拉那么激进,但其商业化风险则会更低--先让智能化帮助高利润车型卖得更贵,再逐步扩大订阅收入。
可以说,这是目前看下来通用汽车预期增长最有想象力也有确定性的一个部分。在通用汽车10月22日的“GM Forward”战略展望会上,通用将叙事重点也放在了软件和增值服务上(关于这个部分,请关注驾仕派明天的专题报道)。
5、股东回报能力更强
通用已经完成此前60亿美元回购,又批准了新的200亿美元多年期回购计划,并继续派发每股0.18美元季度股息。
这是典型成熟车企的现金流打法,也说明管理层对现金流充满信心。