“主机厂自研电池,到底是真需求还是伪命题?”这个问题,在汽车行业已经争论多年。
9月时,宁德时代首席制造官倪军谈及车企自研电池时说:“会造车,不一定会造电池。还是要专业的人,做专业的事。”同期,宁德时代董事长曾毓群也说道,“做出一颗好电池不难,难的是做十亿颗一样好的电池。”
对此,部分车企却有不同的看法。近日,理想汽车创始人、董事长兼CEO李想发文称,主机厂深入研究电池核心技术,有利于行业发展与消费者利益。理想自研电池的背后,其合作伙伴欣旺达和中创新航“付出良多”。
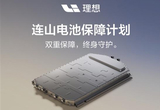
10月20日,理想在Power Day上发布“连山”电动技术体系,并为自研电池推出保障计划:若因自研电池本身质量问题引发自燃,且车辆达到报废标准,理想将赔付同等配置的新车。
李想的表态强调整车企业深入研究核心技术的作用,宁德时代等电池厂则更看重电芯开发与规模制造的专业积累。两种说法听起来针锋相对,实际谈的是不同环节:车企希望更早介入产品定义、整车匹配和质量管理。
这场争论的关键,本质上还是话语权、利润分配比例的争夺。
432亿与218亿
车企争夺核心零部件主导权,并非新能源时代才出现。
从发动机、变速箱到芯片和电池,整车企业一直希望把关键技术握在自己手里。动力电池的特殊之处,在于它同时影响整车成本、续航、快充、安全和产品开发节奏。尤其是在过度竞争的市场环境下,车企整体盈利能力下滑,主流电池厂商依旧赚得“盆满钵满”。两相对比下,整车企业入场电池领域,更能说得通了。
宁德时代2026年半年度报告显示,公司上半年归母净利润432.8亿元,同比增长42%。其中动力电池系统业务收入1921.25亿元,毛利率20.6%。
反观整车制造环节,赚得最多的国内上市车企同期归母净利润仅百亿出头,15家主流上市整车企业归母净利润合计仅218亿元。在激烈的终端价格战与上游零部件成本压力的叠加下,不少头部车企甚至由盈转亏。
这组对照的统计口径虽然不同,但不能否认整车企业面临的经营压力更大。更值得关注的是双方在产业链中的位置。整车企业直接面对消费者,终端价格受到市场竞争影响。电池企业则凭借技术、产能和客户覆盖,在供应链中形成了自己的优势。
对车企来说,电池是整车成本中的大项,也影响快充体验、低温表现、续航和安全。若整车企业只能从供应商已有方案中选择,车型开发便要围绕现成的尺寸、材料和性能边界做匹配。车企提前参与电芯和电池包开发,则可以把整车空间、热管理、能量管理和补能需求一并纳入设计。
供应稳定也是一项现实考量。动力电池需要长期投入和产能规划,供应商的技术路线、产能安排都会影响车企的产品节奏。掌握电芯设计能力,并保留不同制造伙伴,可以让车企拥有更多供应链选择。
车夫咨询合伙人曹广平对盖世汽车表示,车企自研动力电池,既有战术考量,也有战略布局。战术层面,“自研+外采”双线并行,能够保障供应安全,降低采购成本与断供风险。战略层面,车企掌握电池核心技术,能够摆脱对头部供应商的过度依赖。更长远看,如此也可为即将到来的固态电池争夺战提前卡位。
因此,车企加大电池研发投入,有技术层面的考虑,也有经营层面的现实需求。只靠压低采购价格,很难解决所有问题。深入参与电芯设计,让电池方案更贴近整车需求,是另一条路。
从买电池到定义电池
理想汽车的做法,提供了一个样本。
理想总裁兼总工程师马东辉曾解释,自研不等于自造:车企可以主导电芯设计和研发,再交由合作企业生产,电池包、BMS和整车热管理则由车企负责相应的设计、集成或制造。理想把这一路径概括为“电芯自研代工、PACK自研自制”。所以,理想自研电池背后,合作电池伙伴欣旺达与中创新航“付出良多”。
盖世汽车研究院对此的分析是,理想选择了一条相对轻资产的路线:把电芯配方、设计、结构和5C快充目标掌握在自己手中,将生产制造交给专业供应商,同时保留电池包、BMS、热管理及OTA等环节的控制权。
这套分工能让车企更早进入电池开发。传统采购模式下,整车厂通常先确认规格,再完成整车匹配。共同开发时,车企可以从车型需求出发,同步验证电芯、电池包、热管理和整车能量控制。制造仍由专业企业承担,设计与验证责任则更多落到车企一侧。
理想在9月公布自研电池搭载进展时称,自研电池已用于L8、L6和i8,并计划按车型和交付节奏继续扩大搭载范围。
在Power Day上,理想进一步公布了连山电池相关指标:搭载自研5C三元锂电池的全新L8,CLTC纯电续航为430公里。理想称,该电池充电10分钟可补充约500公里续航。据介绍,2026款i6的CLTC续航最高为780公里,计划于10月28日上市。
理想ATR算法可把磷酸铁锂电池电量估算误差控制在3%以内,配合余热回收和空调系统优化,冬季等效续航可增加约30公里。
理想为2026年搭载自研5C电池的增程和纯电车型的设计电池目标为:8年或16万公里后健康度高于75%。发布会还公布了冲击、防水和热失效等测试结果,以及电芯数据追溯和云端预警安排。
理想公布的保障计划设定了明确条件:若因自研电池本身质量问题引发自燃,且车辆达到报废标准,理想赔付同等配置新车;若因碰撞或底盘剐蹭造成自研电池起火,且车辆达到报废标准,理想补足车损险保单保额与保险实际赔付之间的差额。
为了将自己设计的电芯落地量产,理想入股了欣旺达。9月,欣旺达公告披露,理想拟以26.5亿元增资欣旺达动力。交易完成后,理想相关主体合计持股欣旺达约11.17%。这笔投资把研发、供应和股权关系进一步连在一起。
当然,不同车企走的路并不相同。比亚迪长期把电池研发和整车制造放在同一企业体系内,刀片电池及其整车应用体现了垂直整合路线。
蔚来则通过投资卫蓝新能源等方式参与下一代电池技术布局。2026年初,卫蓝联合蔚来打造的半固态电池搭载于蔚来 ET7 车型,完成整车实测,CLTC 续航突破 1000 公里,并实现小批量装车交付。这体现了车企提前参与新技术开发的思路。像长城与蜂巢能源、大众与国轩高科、广汽与巨湾技研等,或是类似关系或是孵化关系。
不同的做法分别对应内部制造、共同开发、投资孵化等。车企投入方式与控制范围各有边界,不能简单排出高低。
自研的四笔账
产品账先看整车体验。快充需要电芯、电池包、热管理、充电桩和控制策略配合。低温表现则牵涉电池特性、热管理和能量管理。电池包尺寸与结构也会影响底盘布置、车内空间和整车重量。
基于此考量,车企越早参与开发,越有机会让这些目标同步进入车型方案。马东辉谈到,5C超充需要打通电池、电驱、充电与云端数据,核心就在系统协同。
参数之间也存在取舍。快充、续航、寿命、安全、重量和成本等因素相互牵制。当某项性能改善后,可能带来材料、热管理或制造工艺方面的新要求。整车企业提出目标,并不能跳过电化学、材料和生产工艺的验证。
供应链账要算主动权,也要算切换成本。掌握电芯设计和技术标准,有助于车企减少对单一方案的依赖,也能让电池开发更贴近车型规划。
但设计相同,不代表不同工厂生产出的电芯可以直接互换。材料批次、设备精度、工艺参数和良品率等都可能形成差异。切换制造商后,还需重新进行样件验证、整车匹配和可靠性测试。车企合作的电池供应商越多,备选可能增加,但协同与验证的负担同样会变重。
研发与质量责任账最容易被“轻资产”三个字掩盖。盖世汽车研究院指出,轻资产并不意味着低难度。电池质量、量产良率、供应商协同和稳定供货等环节,都会直接影响车型交付和用户体验。
电芯设计涉及电化学、材料、结构、制造工艺和整车验证等流程。即便生产外包,车企仍要建立研发团队、测试体系和失效分析能力,跟踪合作方量产质量并推动整改。
如果出现质量问题,整车品牌是直接面对用户的第一道防线。具体责任虽然要根据设计、制造、采购合同和事故原因判定,但企业对用户的沟通以及售后、声誉压力,却不会随代工合同一并转走。
倪军谈电池制造时强调过,电池包的整体表现会受到单体电芯一致性影响。实验室里做出性能突出的电芯,与大规模生产中稳定地做出合格电芯,是两种不同能力。产品潜力由材料配方和结构设计决定,但批量兑现能力则与设备精度、工艺控制、质量追溯和良品率等因素相关。
而规模化量产能力,是电池供应商的优势。以宁德时代为例,其上半年的电池系统产量498GWh、产能525GWh,产能利用率94.86%,在建产能764GWh。这是单家整车企业自研电池难以达成的规模高度。
再看资金账,既包括产线,也包括研发、验证和责任成本。企业自建电芯工厂,需要厂房、设备、制造团队和持续的产能利用。车企采用代工模式即使能减少直接资本开支,却仍要承担设计、测试、供应商管理和车型验证费用。
资金账是跟着技术路线走的。车企如果选择自建电芯工厂,那资金将大多投向厂房、设备和制造团队。如果选择由电池供应商代工生产的话,资金则集中投入电芯研发、测试验证、供应商协作和整车集成等环节。
比如,理想推出保障计划,将质量管理与售后服务纳入体系。其还建设超充网络,截至10月20日已建成4200座超充站、超过2.3万根超充桩。
电池厂的护城河可还在?
车企向电池研发延伸,改变的是合作分工。专业电池企业在制造端的积累,其实并不会因此消失。
宁德时代2026年半年度报告披露的产量、产能利用率和在建产能,显示其制造体系仍在大规模运行。规模化生产能够让企业持续优化设备参数、工艺控制和供应链协同,也能为质量追溯与批次管理积累经验。这些能力需要长期投入,无法通过拿到一份电芯设计图纸直接复制。
技术授权则提供了另一种合作方式,或将是电池厂商新增长点。福特密歇根州的磷酸铁锂电池工厂,就是由福特持有工厂资产,宁德时代提供技术授权与支持。
从这来看,车企自研与电池企业的专业化制造,可以同时存在。整车厂更靠近用户和整车系统,适合提出产品目标、进行系统匹配并承担品牌责任。电池企业长期专注电芯研发、工艺开发和规模制造,在一致性、良率与交付上有自己的积累。所以,李想在谈及车企自研电池时,也说过宁德时代是“战友”。
但若合作模式发生变化,双方势必需要重新划分工作范围,并用交付结果兑现各自的承诺。
车企可以争取更深的产品定义和验证能力,制造也可以继续交给成熟供应商。垂直整合、联合开发、代工和技术授权等,都有成立的条件。
简而言之,自研电池不是每家车企必须完成的项目。我们要看的,是企业准备拿回哪一部分能力,愿意为此投入多少资源,最终能否在性能、成本、供应和质量责任上形成可验证的改善。理想把电芯方案、整车系统协同和保障计划一并摆上台面,接下来需要回答的仍是量产一致性、长期衰减、实际使用表现和投入回报等问题。
而对于终端消费者而言,他们最关心的是电池的安全性。对车企来说,既然决定把电池设计得更深、责任接得更近,就要让每一项公开指标经得起交付和时间检验。
电池自研的边界,最终会体现在量产良率、实际故障率、成本变化和用户保障的兑现记录里。