丰田:广丰领跑、一丰掉队,放权中国初见成效
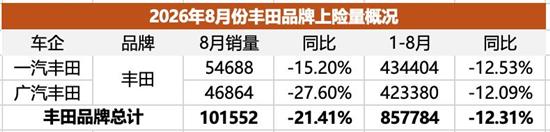
丰田品牌8月合计上险10.15万辆,是五强中唯一守住单月十万规模的品牌,累计跌幅也最浅。混动HEV基本盘和凯美瑞、赛那等车型的“大屏化”焕新,有效对冲了燃油收缩。
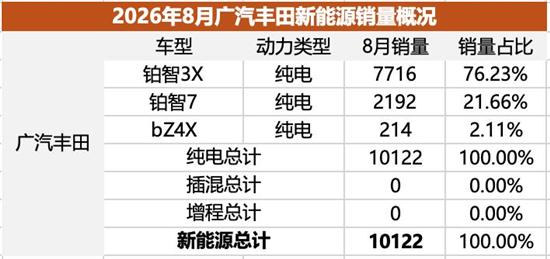
丰田系8月新能源合计1.3辆,但两个合资公司冰火两重天。
广汽丰田新能源渗透率21.6%,全部由纯电构成,其中铂智3X单月上险7716辆,一款车扛起广丰76%的新能源销量,稳居合资新能源单车销冠。3月上市的旗舰轿车铂智7爬坡至2192辆,老产品bZ4X仅剩214辆。
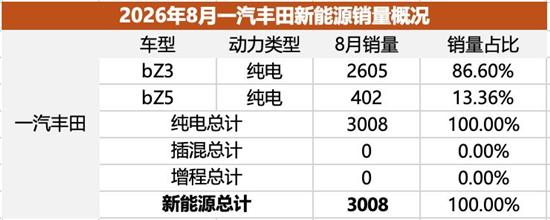
至于一汽丰田,8月新能源渗透率5.5%,新能源销量将将突破3000辆,且售出2605辆的bZ3,主要靠的还是出行市场,bZ5仅仅402辆,尚未起量。
丰田是2025年以来组织变革最激进的日系品牌,推行RCE中国首席工程师制度与ONE R&D研发体制,把本土车型研发主导权和决策权从日本总部移交中国团队,下一代卡罗拉等全球车的中国版也由中国工程师主导。
产品端,铂智3X以权益价9.98万起步的定价、顶配激光雷达智驾直接杀入自主腹地,铂智7则集合鸿蒙座舱、Momenta高阶智驾、华为DriveOne电驱等多个亮点配置,2000多的销量已经算是在中高端市场实现突破。
丰田一直有稳妥、保守的形象,但在中国新能源市场,广汽丰田的转型却干脆利落,并且以自身的成绩证明,合资大厂外方一旦放权,转型也可以很快。铂智3X是合资阵营第一个真正意义上的新能源爆款,其意义不亚于当年朗逸之于燃油时代。
不过丰田系内部的失衡同样醒目,广丰渗透率已是一丰的近4倍,一丰仍依赖bZ3的出行市场属性走量,缺少面向私人市场的拳头产品。另外,丰田整体新能源盘子中纯电独大,在插混/增程细分市场几乎空白,相当于让出了在主流市场中占据相当规模的一块蛋糕。
本田:烨品牌受挫后战略重启,面临存续风险
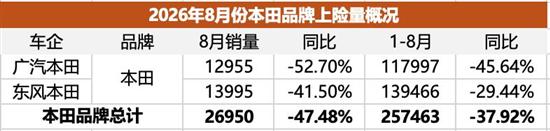
本田是五强中处境最危险的品牌,8月合计仅26950辆,同比暴跌47.5%,而1-8月的累计体量已不足丰田的三分之一,广本、东本跌幅分别达到52.7%和41.5%。雅阁、CR-V等昔日支柱在燃油市场崩塌中已经失去护城河,二手车残值腰斩,也进一步动摇了其“保值”的品牌心智。
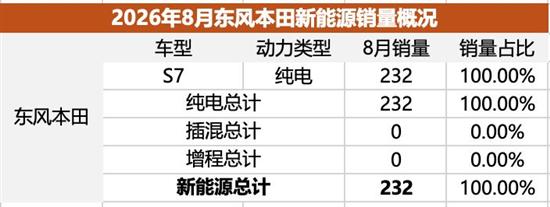
本田系8月新能源合计仅326辆,渗透率0.9%,在五强中垫底。其中东风本田232辆、渗透率1.7%,全靠烨S7一款车。
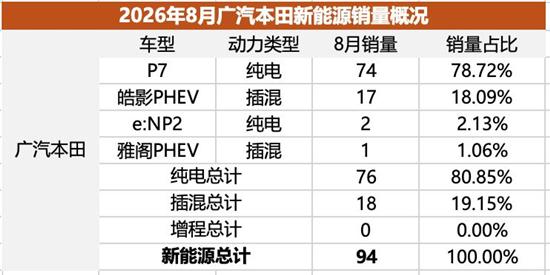
广汽本田情况更惨,8月新能源销量94辆,渗透率0.7%,烨P7仅74辆,皓影PHEV、雅阁PHEV、e:NP2合计贡献20辆。
本田的第一轮电动化尝试,遭遇了合资阵营最典型的一次失败,烨品牌首作S7/P7在2025年上半年以19.99-30.99万元高价上市、对标Model Y,上市数周即被迫官降,实际成交价滑落至15-18万元区间,既背刺了首批用户,又把品牌价格锚点钉死在低位;两款车型上市后累计销量各仅千余辆。
之后的连锁反应,旗舰烨GT推迟至2026年后上市且宣传中淡化“烨”标识,2035年在华纯电100%的目标松动。
但就在2026年9月的中国媒体沟通会上,本田中国本部长五十岚雅行与执行副总经理伊藤裕直发布了全新的中国战略,核心是“中国技术、中国成本、中国速度”,本田中国高层罕见地把智能化滞后、价格竞争力不足、决策速度慢三大痛点摆上台面,并给出了涉及产品、研发、体制等三个层面的深度转型。
本田基本上官方承认了烨品牌“日方定义+全球车定价”路线的失败,并开始走类似广丰、日产那种放权中国的打法,研发主导权、定价逻辑、供应链全部向中国迁移。不过首批新战略产品2027年才落地,且中国团队能争取到多少真实投入,本田是否还有机会,都只能留待日后观察。
日产:All in合资新势力,转型最决绝
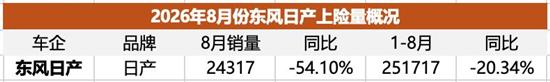
东风日产8月上险24317辆,同比下滑54.1%,跌幅可以说是当月合资五强最惨,不过其1-8月累计销量的同比降幅为20.3%,甚至略微跑赢了市场大盘。N7、N6等新能源车型的放量集中在下半年,且轩逸燃油基本盘仍在托底,8月份的大跌,其实更多反映了去年同期基数与燃油产品老化的叠加。
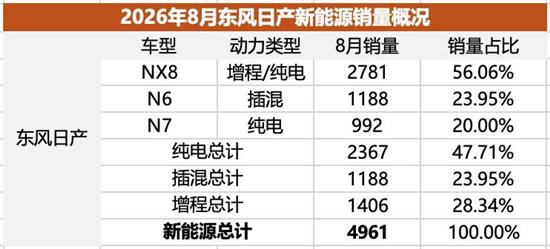
东风日产8月份新能源上险量4961辆,渗透率达到了20.4%,零售层面曾一度月销破万的N7,目前在改款期间已经不足千辆,NX8成为新能源销量支柱,但2781辆的规模还远不及N7的高点。
N7率先走纯电,N6采用插混,NX8则同步推出增程和纯电,东风日产在新能源动力路线上全线覆盖,虽然整体规模依然有限,但也是合资品牌中唯一在纯电、插混、增程三条路线都已经具备实质规模销量的一个。
日产是转型姿态最决绝的一家,除了动力类型丰富,在深度本土化后,中国团队主导下的NX8,开发周期大幅压缩,800V平台+宁德时代5C超充+激光雷达全部上车,同时智驾联手Momenta,座舱接入鸿蒙与本土大模型,又成立了日产进出口公司,把N7等中国本土开发的车型出口向了海外市场。
所以,虽然东风日产目前销量不乐观,但是在燃油车大跌的同时,其新能源阵容确实走出了多条路线,由中国团队主导、基于中国本土平台、技术和供应链的体系已经相对完善,即便新能源市场的地位无法企及其燃油时代的辉煌,也终究找到了一条足以稳步推进的路线。
别克:渗透率第一,MPV成转型核心
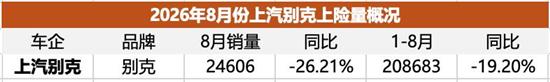
上汽别克8月份上险量2.46万辆,同比下滑了26.2%,1-8月累计20.87万辆,同比跌幅19.2%,是五大合资品牌跌幅最小的一个,并且成功跑赢了大盘。
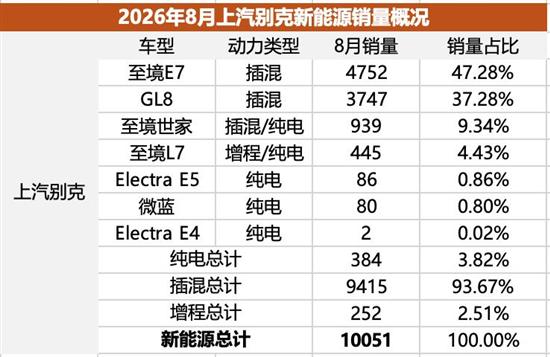
新能源层面,别克8月总上险量达到10051辆,基本持平广汽丰田,新能源渗透率高达40.8%,冠绝主流合资。
结构上看,插混贡献了9415辆,新能源占比高达93.7%,最畅销的至境E7是一台插混SUV,单月销量4752辆、GL8插混达到3747辆,另外更高端的至境世家MPV也售出939辆,三款车构成了别克品牌家用SUV+商务MPV双支柱。至于采用增程和纯电动力的至境L7,目前依然处于销量爬坡期。
别克在2025年4月发布高端新能源子品牌“至境”,以及“逍遥”超级融合架构,一套架构兼容MPV/SUV/轿车三种车身、纯电/插混/增程三种动力,基于奥特能2.0平台,一年内推出6款新能源车型。
至境序列在中高端和豪华市场快速完成了覆盖,GL8的新能源化改造相当关键,在GL8燃油车系衰落时成功接棒,插混版已占该车系的过半销量,别克在不丢失商务MPV统治力的前提下,完成了利润奶牛的动力切换。
观察总结
目前主流合资品牌在新能源市场的打法,大致可以分为三个类型。
首先是东风日产、上汽别克和广汽丰田,共同特征是研发主导权都彻底移交中国团队、生态全面开放、定价一步到位对齐自主标杆,再用一款现象级产品(类似N7/NX8、至境E7+GL8插混、铂智3X)撕开市场缺口。
其次是大众,选择先重构架构、研发、合资模式的体系,打好基础后再逐步放量。短期数据不算亮眼,但底层架构已经成型,一旦20款本土新车的投放计划在2026-2027年兑现,其规模势能就可能是其它合资品牌难以复制的。
最后是本田,扛到2026年之后,终于走上了丰田、日产的路线,但转型后的产品落地预计要等到2027年,届时市场还有多少机会,本田能否做出某种后发优势,就只能留给时间了。