对于局中人来说,周遭环境的微妙变化,总是难以察觉的,但是过去十年中国车市的变化,已经大到对汽车漠不关心的普通人,也无法忽视了。
这种后知后觉的背后,有一个坚实的注脚:2017年,中国市场卖出2390万辆乘用车;2025年,这个数字是2332万辆。八年过去,总量几乎没有变化,曲线平缓得像一条直线。如果只看总量,任何人都会得出结论——这已是一个波澜不惊的成熟市场。
但总量的平静恰恰是最大的伪装。水面之下,驱动这些车轮的能源变了,造车的人变了,消费者也变了。今天我们以四个维度的数据,来看看中国车市十年的不同切面。
动力之变:从边缘小众,到绝对主流
四个切面中,最根本的是动力来源的更替,因为它决定了其他一切变化的方向。
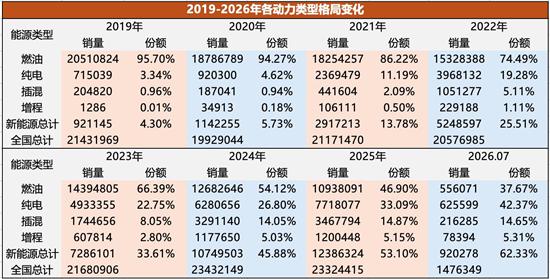
2019年是这份数据的起点,也是一个绝佳的对照基准。那一年,燃油车卖出2051万辆,占据95.7%的市场份额;包括纯电、插混、增程在内的新能源车合计92万辆,份额4.3%。彼时的新能源车更像一个政策性产物,靠补贴和牌照优惠维持生存,其中增程车型全年只卖出1286辆,少到可以忽略不计。
2020年,新能源份额爬到5.7%,依然温吞。真正的断裂发生在2021年:新能源车份额从5.7%直接跳到13.8%,销量从114万辆膨胀到292万辆。一年时间,渗透率翻了一倍还多。事后看,这是整个十年里最陡峭的一个拐点——意味着新能源车第一次跨过了早期采用者的圈子,开始被主流消费者当作正常选项。
2022年25.5%,2023年33.6%,2024年45.9%,2025年53.1%——新能源车首次在全年销量上压过燃油车。到2026年7月,单月份额已达62.3%。燃油车的绝对销量从2019年的2051万辆萎缩到2025年的1094万辆,六年时间,近乎腰斩。
这场更替内部,还有一次至今仍未终结的路线之争。
新能源市场的早期增长,几乎全靠纯电:2019年纯电占新能源的绝大部分,插混只有9.6%的份额,增程则趋近于零。但从2021年起,插混从44万辆涨到2024年的329万辆,份额从2.1%冲到14.0%;增程从1286辆起步,2024年已卖出117.8万辆,占整个市场5%。
“带油箱的新能源”在2023到2024年间成为增速最快的分支——它解决了主流家庭对续航的顾虑,把大量原本只会买燃油车的保守用户拉进了新能源阵营。
而来到2026年,纯电又重新承担起新能源增长的核心动力,插混、增程份额增长停滞,纯电车型单月销量份额则已经突破40%。曾经纯电、插混、增程合力才能抗衡燃油车,如今纯电已经足以单杀油车。
阵营之变:从三七开到七三开
动力革命的最大受益者,是自主品牌;海外品牌则承担了最大的代价。
2017年,自主品牌份额37.6%,截至那一年已经是历史高位;接下来的2018到2020年,自主品牌份额连续三年下滑,跌到33.4%的谷底。那三年行业里流行的判断是:市场进入存量竞争,合资品牌开始向下挤压,自主品牌靠性价比立足的日子到头了。2020年的海外品牌份额达到66.6%,看上去高枕无忧。
转折同样发生在2021年,与新能源拐点严丝合缝地重叠。自主品牌份额当年回到40.0%,2022年44.0%,2023年48.9%,一步步逼近临界点。2024年,这条曲线完成了历史性的一跃:自主品牌份额58.5%,第一次在中国市场压过海外品牌。
同一年,海外品牌销量跌破千万辆,只剩973万辆——而2017年这个数字是1492万辆。八年时间,海外品牌蒸发了超过500万辆的销量,相当于整个日本市场的体量。
到2025年,自主品牌份额58.7%,基本与前一年持平;而2026年7月的单月数据已经到了70.0%。从“自主三成、合资七成”到“自主七成、海外三成”,正好十年,攻守完全易形。曾经被认为无法撼动的品牌溢价、技术壁垒、渠道优势,在动力切换的浪潮面前,都被一一打破。