传统车企第二梯队:依靠海外销量的汇率风险
奇瑞汽车
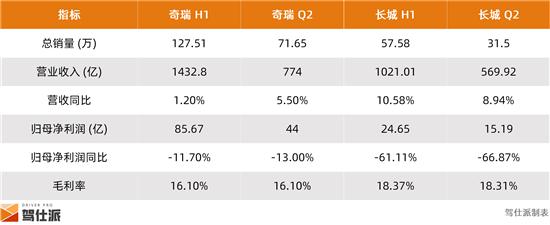
奇瑞汽车2026年上半年总销量127.51万辆,同比增长7.8%。上半年奇瑞实现营业收入1432.80亿元,同比增长1.2%。其中海外收入989.68亿元,同比增长51%,占总营收比重达到69.1%;国内收入443.12亿元,同比下滑41.7%,海外业务已经成为奇瑞营收核心支柱。
奇瑞毛利率由去年同期13.0%提升至16.1%,盈利水平明显改善;归母净利润85.67亿元,同比下降11.7%。利润的下滑主要源于国内燃油车市场的收缩,但海外市场的高增长也带动了毛利率的修复。
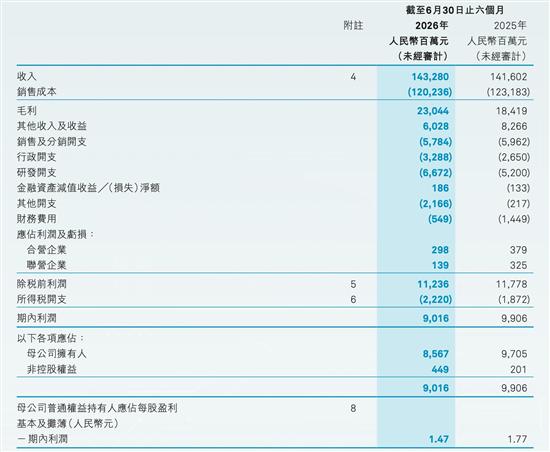
第二季度,奇瑞汽车营业收入774亿元,同比增长5.5%,环比增长17.5%,归母净利润44.0亿元,同比下降13.0%,环比增长5.4%。海外燃油车业务的扩大和新能源的放量构成奇瑞营业收入双增长的来源,但上半年奇瑞汇兑净损失20.92亿元,而去年同期为汇兑净收益33.98亿元,直接拖累了归母净利润。
长城汽车
长城汽车2026年上半年总销量57.58万辆,同比增长1.22%;实现营业收入1021.01亿元,同比增长10.58%;毛利率18.37%,和去年基本持平。归母净利润24.65亿元,同比下降61.11%。
第二季度,长城汽车营业收入569.92亿元,同比增长8.94%,环比增长26.34%,归母净利润15.19亿元,同比下降66.87%,环比增长60.67%,扣非归母净利润11.28亿元,同比下降46.60%,环比增长34.02%。
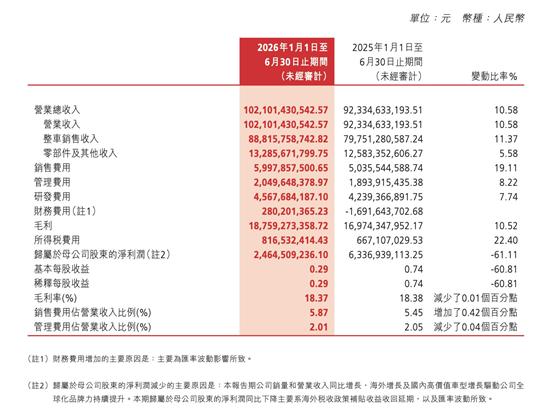
值得注意的是,长城在营收上创下新高,毛利率维稳,但利润却下滑明显,这是为什么呢?长城汽车在财报中给出的解释是,海外税收政策补贴收益收回延期,以及汇率波动导致。
此外,长城汽车上半年海外销售28.9万辆,同比上涨45.46%,国内销量28.67万辆,同比下降22.53%,这也是长城海外销量首次超过国内。由此带来境外收入562.88亿元,同比增长56.83%,占总营收的55.13%。
从奇瑞和长城两家的财报数据来看,我们也可以得出一些非常有价值的结论:
当海外市场逐渐成为车企主要增长引擎时,如果海外销量超过国内销量,车企盈利就会更为依赖海外市场。那么一旦出现汇率波动和补贴延期等问题,就很容易导致在财报中直接反映出短期的利润缩水。因此,不仅是长城和奇瑞,所有在发展出海业务的中国车企,都要非常关注自己的风险敞口管理能力,以同步跟上其海外业务的扩张速度。
新势力车企路径分化:走量/走价/研发投入的不同选择
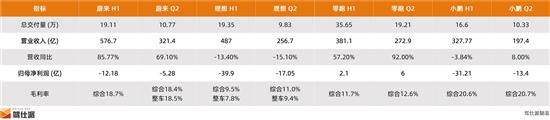
这一部分我们重点来看新势力车企。很多人可能都没想到,蔚来在2026年的这张排行榜上名列第一。
蔚来汽车
蔚来汽车上半年总交付19.11万台,同比增长67.4%;蔚来并不是交付量最多的新势力车企,但是其总营收额和毛利率却相当突出。2026年上半年蔚来总营收576.7亿元,同比增长85.77%。
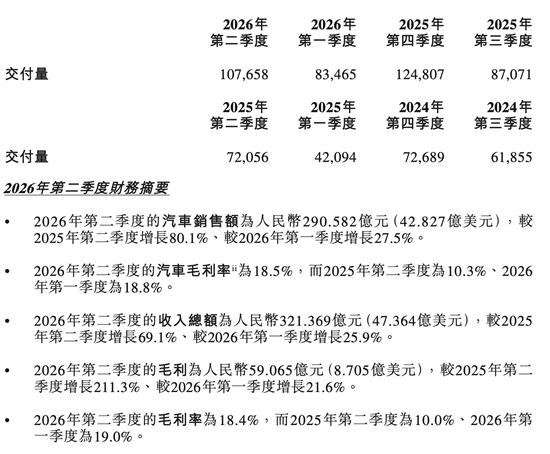
第二季度蔚来单季总营收321.4亿元,同比增长69.1%,交付10.77万辆,同比增长49.4%,整车毛利率18.5%,综合毛利率18.4%;单季归母净亏损5.28亿元,但仍实现2.1亿元经营利润,这也已经是蔚来连续三个季度达成经营盈利。可见,蔚来凭借ES8和ES9在40万元级以上细分市场的良好表现,较高的单车成交均价,成为拉动蔚来毛利率和营收额的重要因素。
理想汽车
理想汽车2026年上半年累计交付19.35万辆,同比小幅下滑5.1%;总营收487亿元,同比下滑13.4%,综合毛利率9.5%,归母净利润亏损39.9亿元。
第二季度理想汽车单季交付9.83万辆,同比下滑11.5%,环比增长了3.3%;营收256.7亿元,同比下滑15.1%,环比增长11.7%,综合毛利率回升至11.0%,车辆毛利率9.4%;单季归母净亏损17.05亿元,亏损幅度较一季度有所收窄。
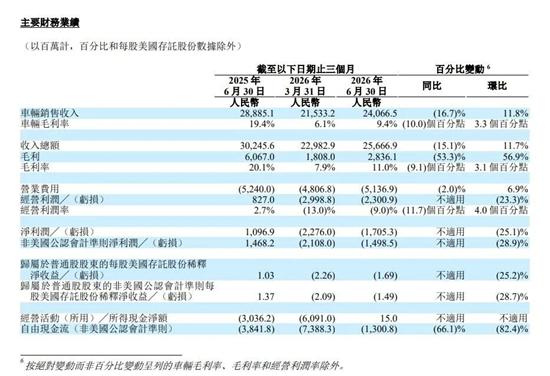
理想净利润亏损带来的业绩承压,主要来自产品的更新换代。上半年,理想L9、L8、L6全部改款,第二季度,随着新一代L9、L8开启交付,理想汽车毛利率开始逐步回升。而且理想汽车能够在三款车型切换期,仍确保销量和营收环比上涨,也足以说明理想汽车止跌维稳,在终端开始回暖。
零跑汽车
零跑汽车2026年上半年累计交付35.65万辆,同比增长60.8%,它也是新势力当中交付量最高的企业;实现营收381.1亿元,同比增长57.2%,上半年综合毛利率11.7%,实现归母净利润2.1亿元。
零跑实现半年度盈利,也是新势力中唯一盈利的车企。
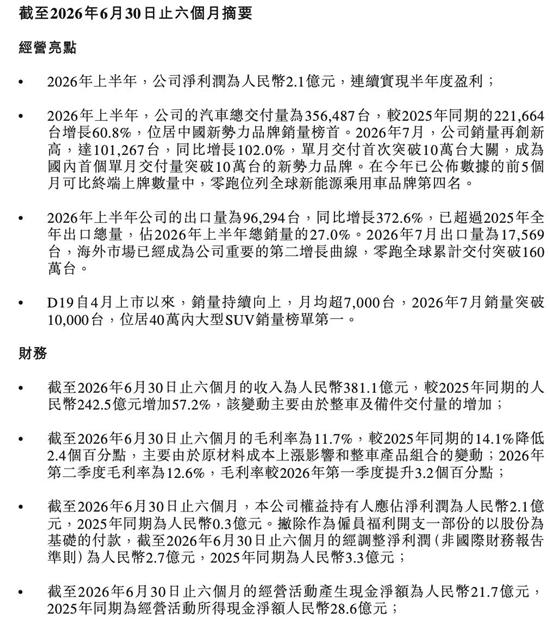
第二季度,零跑交付19.21万辆,营收272.9亿元,同比增长92%;综合毛利率回升至12.6%。可以看到,零跑主要依靠销量的高速增长来拉动营收,但整体产品均价仍偏低,营收规模低于蔚来、理想。但在第二季度,零跑D系列等中高端车型占比提升,也有效带动了二季度毛利率的改善。
小鹏汽车
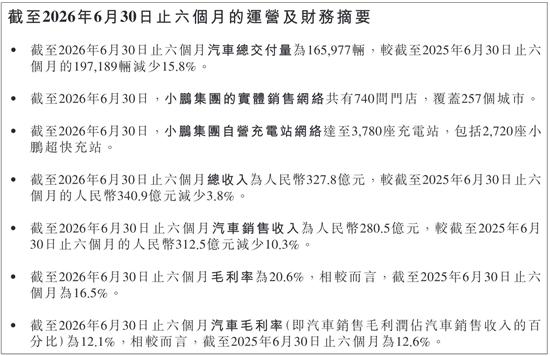
小鹏汽车上半年累计交付16.60万辆,同比下滑15.8%;2026年上半年总营收327.77亿元,同比下滑3.84%,综合毛利率20.6%,归母净亏损31.21亿元。
第二季度小鹏单季交付10.33万辆,环比增长64.8%,营收197.4亿元,同比增长8%,综合毛利率达到20.7%,汽车销售毛利率12.1%,单季归母净亏损13.4亿元。
值得注意的是,小鹏是头部四家新势力当中,综合毛利率水平最高的企业,这和汽车销售板块无关——而是主要来自其向大众提供技术研发服务,服务业务毛利率达到综合毛利率的75.1%。
虽然小鹏二季度销量、营收环比显著修复,但较高的毛利率也并没有转化为正向的净利润。其中最大的原因在于,在新势力车企中,小鹏汽车的研发费用在营收中的占比最高:上半年小鹏研发开支达58.2亿元,同比增长39%,这些钱主要用于研发新车型、物理AI和人形机器人。
当我们复盘了以上数据之后,会发现:交付量、营收额、毛利率、利润、研发费用等任何一项单一指标,都无法完整衡量一家车企的真实竞争力。看一家车企在当下的竞争力,一定要对其展开更深入的综合维度分析。
零跑交付量最高,主要靠性价比取胜,这就导致单车利润薄,但它却是唯一实现稳定盈利的新势力车企——这说明其在成本方面的把控能力很好,并跑赢了规模;
蔚来、小鹏销量不及零跑,但凭借高溢价或技术输出,维持着更高毛利。它们与零跑的“走量”模式相比,更偏向于产品或技术的“走价”;其中蔚来高端车型占比提升直接带动整车毛利改善,表明其已经从“卖车赚钱”开始逐渐转向“由品牌提升赚钱能力”。
此外,研发投入与短期盈利也会在一定程度和一定阶段上互相矛盾,零跑上半年研发费用率约6.1%,研发投入看似克制实则有效,而极为高效的运营能力,正是零跑能够做到持续盈利的关键;
小鹏在目前阶段的研发费用率最高,所以亏损最大也合情合理;而理想车型经历改款换代,短期利润承压,也是其产品迭代必然要经历的过程,关键还是要看在产品经过一轮迭代之后,能否有效提升其综合竞争能力,这就要从销量上找答案了。
驾仕派将会定期推出针对各大头部车企的综合维度财报复盘,希望我们能够透过销量排行之外的更多数据分析,看到这一轮激烈竞争之下,各大车企的真正能力和隐忧所在。敬请持续关注。